بسیاری از افراد تصور میکنند که آپشنها ابزاری مدرن هستند، اما اولین معاملات انجام شده آپشن ها به هزاران سال پیش باز میگردد. از آن زمان تا کنون این ابزار دچار تغییر و تحول شده و به مرور به قراردادهایی استاندارد و قابل معامله در بورس های معتبر جهانی تبدیل شده است. در ادامه نگاهی کوتاه به سیر تکامل اختیار معامله میاندازیم.
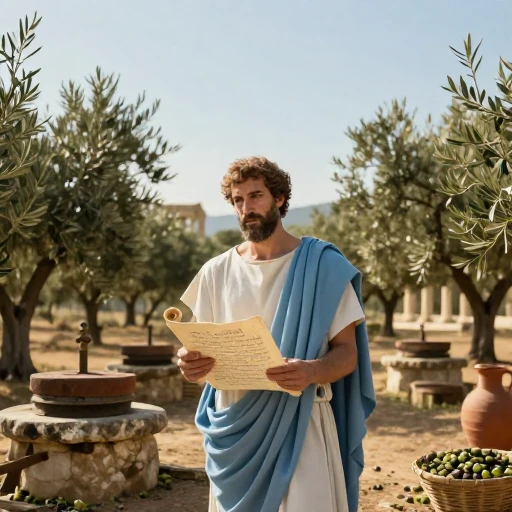
تالس اولین معامله گر آپشن!
همانطور که گفته شد، تاریخچه قراردادهای اختیار معامله به بیش از دو هزار سال پیش و به یونان باستان بازمیگردد. در آن زمان، تالِس، فیلسوف و منجم مشهور، پیشبینی کرد که برداشت زیتون در سال آینده بسیار زیاد خواهد بود. او به جای خرید دستگاههای روغن گیری زیتون، مبلغی به صاحبان آنها پرداخت تا حق استفاده از این دستگاهها را در زمان برداشت داشته باشد.
این معامله نمونهای اولیه از قراردادهای اختیار بود؛ دقت کنید که تالِس این حق را داشت که از دستگاهها استفاده کند، اما مجبور نبود حتماً این کار را انجام دهد. اگر طبق پیش بینی او برداشت زیاد میشد، میتوانست سود خوبی ببرد و اگر برداشت کم بود، میتوانست از حق خود برای استفاده از دستگاه ها صرفنظر کند. این مفهوم امروزه به عنوان «اختیار خرید» یا کال آپشن شناخته میشود و نشان میدهد ریشه قراردادهای اختیار از یونان باستان و معاملات تالِس نشأت گرفته است.
حباب گل لاله در قرن هفدهم
یکی دیگر از رویدادهای مهم در تاریخچه اختیار معامله، ماجرای حباب گل لاله در هلند قرن هفدهم است. در آن دوران، پیاز گل لاله به شدت محبوب بود و به نمادی از وضعیت اجتماعی تبدیل شده بود. معاملهگران قراردادهایی برای خرید یا فروش آینده پیاز لاله با قیمت مشخص منعقد میکردند.
با این حال، نبود قوانین و نظارت کافی باعث شد بازار به سرعت به سمت سفتهبازی شدید و رشد غیرمنطقی قیمتها حرکت کند. این رشد غیرمعمول قیمتها نهایتاً به ترکیدن حباب اقتصادی و سقوط بازار انجامید و بسیاری از سرمایهگذاران تمام داراییهای خود را از دست دادند. این حادثه تأثیر زیادی بر دیدگاه عمومی نسبت به قراردادهای اختیار گذاشت و یکی از دلایل اصلی نگرانی و ممنوعیتهای بعدی این نوع معاملات در برخی کشورها محسوب میشود. این اتفاق باعث شد مفهوم «ریسک» و «نیاز به قوانین» در قراردادهای آتی و آپشن جدیتر گرفته شود.
تأسیس بورس اختیار معامله شیکاگو (CBOE)
زمانی که بورس اختیار معامله شیکاگو (CBOE) در آوریل ۱۹۷۳ اولین اختیار خرید بر روی سهام انفرادی را لیست کرد، شیوه معامله اختیار را متحول ساخت. پیش از این، معاملات اختیار پراکنده بود و کارگزاران، قراردادهایی با تاریخ اعمال و قیمتهای تصادفی را در روزنامهها تبلیغ میکردند. سرمایهگذارانی که یکی از این اختیارها را میخریدند، اگر میخواستند آن را قبل از انقضا بفروشند، تقریباً هیچ امیدی برای یافتن خریدار نداشتند.
لیست شدن اختیار معامله در CBOE همه چیز را تغییر داد. با ظهور معاملات در بورس، اختیارها *«استاندارد» شدند؛ به این معنا که تمام قراردادها دارای تاریخ انقضا، قیمت اعمال و ویژگیهای مشخص و یکسانی شدند که باعث شد معامله آنها به آسانیِ خرید و فروش سهام عادی شود. امروزه شش بورس اختیار معامله در ایالات متحده و بورسهای دیگری در سراسر جهان وجود دارند و اختیار معامله بر روی هزاران سهم و شاخص مختلف در دسترس است.
اختیار معامله در ایران
پس از رشد معاملات اختیار در جهان و رشد بازار بورس در ایران، پژوهشها برای راهاندازی بازار آپشن از اواخر دهه ۱۳۸۰ آغاز شد. در سال ۱۳۹۰، دستورالعمل اولیه معاملات آپشن تدوین و نخستین قراردادهای اختیار فروش تبعی منتشرشد.
در آذر ۱۳۹۵ با تصویب مقررات رسمی ، بازار اختیار معامله بهطور رسمی آغاز به کار کرد. از آن زمان تاکنون، این بازار با توسعه قراردادهای خرید و فروش، گسترش دامنه سهام پایه و راهاندازی معاملات برخط، به یکی از ابزارهای نوین مدیریت ریسک در بازار سرمایه ایران تبدیل شده است. امروزه این بازار با هدف افزایش شفافیت و تنوع در زیرمجموعههای معاملاتی، در مسیر تکامل و گسترش بیشتر قرار دارد.
نتیجه گیری
تاریخچه اختیار معامله نشان میدهد که این ابزار مالی با وجود ظاهر پیچیدهاش، ریشهای عمیق در گذشته دارد و مسیر پر فراز و نشیبی را از یونان باستان تا بازارهای قانونمند امروزی پیموده است. از نخستین جرقههای مفهومی در معاملات تالس تا شکلگیری بورس شیکاگو، اختیار معامله همواره در پاسخ به نیازهای بازار، بهویژه برای مدیریت ریسک و بهینهسازی سود، تکامل یافته است.